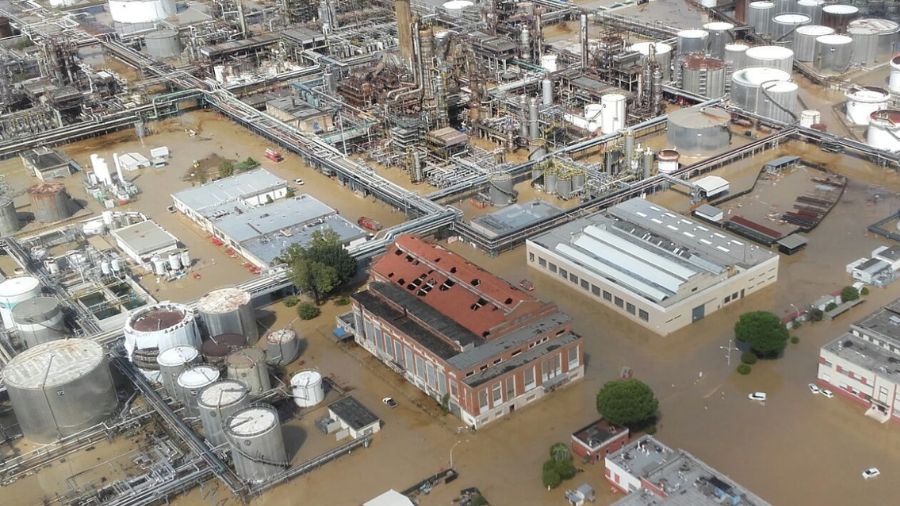
L’Italia è un paese ad altissimo rischio sismico e di dissesto idrogeologico con quasi il 94% dei comuni a rischio frane, alluvioni o erosione costiera e con il 40% del territorio nazionale in area ad elevato rischio sismico.
Nonostante questo, però, solo il 5% delle imprese stabilite in Italia è assicurato contro gli eventi catastrofali.
la Legge di Bilancio 2024 (articolo 1, commi 101-112, della legge 30 dicembre 2023, n. 213) ha stabilito che entro il 31 marzo 2025 tutte le grandi imprese presenti sul territorio nazionale dovranno stipulare una polizza assicurativa per i danni causati da eventi catastrofali.
Il termine è invece prorogato al primo ottobre 2025 per le medie imprese e al primo gennaio 2026 per le piccole e micro imprese.
In cosa consiste l’assicurazione obbligatoria contro gli eventi catastrofali
L’assicurazione contro gli eventi catastrofali e calamitosi copre i danni diretti ai beni assicurati causati da terremoti (sisma), alluvioni, frane, inondazioni ed esondazioni.
Oggetto di copertura sono i danni a fabbricati, impianti e macchinari, attrezzature industriali e commerciali ed anche terreni.
Il contratto può prevedere uno scoperto o una franchigia fino al 15% se il valore dell’insieme dei beni assicurati è inferiore a 30 milioni di euro, e l’applicazione di premi proporzionali al rischio.
Questo significa che il 15 per cento dell’eventuale danno potrà essere comunque, sempre, a carico del proprietario, e che il costo della polizza potrebbe essere differente a seconda della località in cui è ubicato il bene assicurato.
Quando il valore dei beni assicurati è inferiore a 1 milione di euro, la Compagnia di Assicurazioni non può applicare sotto limiti.
Per la fascia da 1 milione a 30 milioni di euro di somma assicurata, invece, trova applicazione un limite di indennizzo non inferiore al 70 per cento della somma assicurata.
La copertura per i terreni è prestata nella forma a primo rischio assoluto, mentre gli altri beni dovranno essere assicurati nella forma a valore intero.
Anche i beni oggetto di locazione finanziaria (ad esempio leasing) sono soggetti all’obbligo assicurativo in capo all’impresa locataria.
Le eccezioni
Un’eccezione dall’obbligo assicurativo riguarda le imprese agricole, per le quali si applica il fondo mutualistico nazionale per la copertura dei danni catastrofali meteoclimatici alle produzioni agricole causati da alluvione, gelo o brina e siccità.
L’obbligo non si applica neanche alle imprese i cui beni immobili risultino gravati da abuso edilizio o costruiti in carenza delle autorizzazioni previste, ovvero gravati da abuso sorto successivamente alla data di costruzione.
Infine, per le polizze che coprono i rischi catastrofali e che sono già in essere alla data del 31 marzo 2025, l’adeguamento alle previsioni di legge decorre a partire dal primo rinnovo o quietanzamento utile delle stesse.
Cosa bisogna assicurare?
L’articolo 1 del dm 18/2025 specifica nel dettaglio i beni da assicurare fornendone la seguente descrizione:
- terreni: fondi o loro porzioni, con differenti caratteristiche geografiche in relazione alla posizione e alla loro conformazione;
- fabbricato: l’intera costruzione edile e tutte le operemurarie e di finitura, compresi fissi e infissi, opere di fondazione o interrate, impianti idrici ed igienici, impianti elettrici fissi, impianti di riscaldamento, impianti di condizionamento d’aria, impianti di segnalazione e comunicazione, ascensori, montacarichi, scale mobili, altri impianti o installazioni di pertinenza del fabbricato compresi cancelli, recinzioni, fognature nonché eventuali quote spettanti delle parti comuni;
- impianti e macchinari: tutte le macchine anche elettroniche e a controllo numerico e qualsiasi tipo di impianto atto allo svolgimento dell’attività esercitata dall’assicurato;
- attrezzature industriali e commerciali: macchine, attrezzi, utensili e relativi ricambi e basamenti, altri impianti non rientranti nella definizione di fabbricato, impianti e mezzi di sollevamento, pesa, nonché di imballaggio e trasporto non iscritti al Pra.
Sembrerebbero, invece, non rientrare le merci, in quanto non rientranti nelle immobilizzazioni materiali di cui alla lettera B-II n. 1, 2, 3 dell’articolo 2424 c.c.
Cosa fare in caso di leasing, locazione, comodato
L’imprenditore potrebbe essere il proprietario dei fabbricati e delle altre immobilizzazioni, ma potrebbe anche avvalersi di immobilizzazioni che sono di proprietà altrui, utilizzandole, ad esempio, in qualità di locatario, comodatario, usufruttuario e via discorrendo.
Sarebbe in tal caso comunque obbligato ad assicurarle?
La ratio della disposizione fa propendere per la soluzione affermativa. Il decreto ministeriale, infatti, sembra privilegiare un’interpretazione estensiva nella parte in cui prevede che debbano essere assicurate le immobilizzazioni “a qualsiasi titolo impiegate”.
Tale specificazione induce a ritenere che l’obbligo non riguardi solo terreni, fabbricati, impianti, macchinari e attrezzature industriali di proprietà ma anche quelli detenuti
ad altro titolo (leasing, locazione, comodato) e ricomprenda anche fattispecie quali l’affitto e l’usufrutto d’azienda.
A conferma, piuttosto inequivocabile, di tale lettura vi è la previsione dell’articolo 1-bis del dl 155/2024 convertito in legge 189/2024 (Disposizioni finanziarie per la gestione delle emergenze) il cui comma 2 testualmente dispone che “l’oggetto della copertura assicurativa di cui all’articolo 1, comma 101, primo periodo, della legge 30 dicembre 2023, n. 213, è riferito ai beni elencati dall’articolo 2424, primo comma, se- zione Attivo, voce B-II, numeri 1), 2) e 3), del Codice civile, a qualsiasi titolo impiegati per l’esercizio dell’attività di impresa, con esclusione di quelli già assistiti da analoga copertura assicurativa, anche se stipulata da soggetti diversi dall’imprenditore che impiega i beni”.
Le conseguenze per chi non si assicura
Le imprese che non assolvono all’obbligo si espongono, oltre all’evidente rischio patrimoniale legato alla perdita dei beni in caso di sinistro, alla possibile perdita di risorse pubbliche.
Infatti, tali imprese saranno sfavorite nell’assegnazione di risorse economiche come contributi, sovvenzioni, agevolazioni a valere su risorse pubbliche, anche con riferimento a quelle previste in occasione di eventi calamitosi e catastrofali.
Hai bisogno di assistenza?
Se pensi che questo articolo sia interessante e vuoi saperne di più clicca il pulsante e contattaci, non vediamo l’ora di parlare con te.
fonti: Regolamento Decreto 30 gennaio 2025 n 18, Insurance Daily n. 2739 del 4/3/25

Sono Donato Vinci, Agente di Assicurazioni.
Mi occupo di welfare, terzo settore, responsabilità civile professionale, fideiussioni e fornisco consulenza alle aziende sulla corretta gestione e pianificazione dei rischi assicurativi.
Con i miei articoli cerco di rendere più comprensibili i variegati aspetti del nostro mondo.